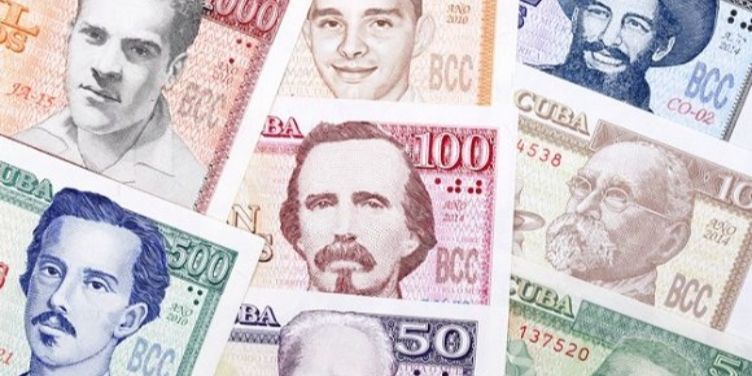
El Banco Central de Cuba (BCC) ha oficializado la suspensión del límite máximo de 5.000 pesos cubanos por operación para cobros y pagos en efectivo entre actores económicos, reconociendo de facto el fracaso de la política de bancarización forzada impuesta en 2023. La medida, publicada en la Gaceta Oficial, expone la incapacidad del gobierno cubano para sostener un esquema económico digital en medio de la profunda crisis estructural, energética y de infraestructura que asfixia a la isla.
Mediante la Resolución 74/2026, firmada por la ministra presidenta del BCC, Juana Lilia Delgado Portal, las autoridades de la isla han dado marcha atrás a los artículos 4 y 5 de la Resolución 111, que obligaban a realizar transacciones superiores a 5.000 CUP mediante instrumentos electrónicos o títulos de crédito. La nueva disposición entrará en vigor tres días después de su publicación en la Gaceta Oficial Extraordinaria número 81, dejando sin efecto el tope «hasta que las condiciones del país lo permitan», una admisión tácita de que el escenario nacional actual es insostenible para la digitalización financiera.
El ejecutivo cubano ha justificado esta rectificación argumentando la necesidad de «emplear de forma más eficiente el efectivo disponible» y establecer un «esquema más flexible, gestionado de mutuo acuerdo» entre los bancos comerciales y los actores económicos. Sin embargo, más allá del lenguaje burocrático, la suspensión representa un reconocimiento oficial de que la forzada bancarización chocó frontalmente con la realidad de un país sin infraestructura, sin estabilidad energética y con una pérdida total de confianza en el sistema financiero estatal.
La nueva normativa impacta a una amplia gama de actores que sostienen la maltrecha economía nacional. Desde empresas estatales y unidades presupuestadas hasta cooperativas, campesinos, pescadores, medianas y pequeñas empresas (mipymes), trabajadores por cuenta propia, artistas y modalidades de inversión extranjera. A partir de su entrada en vigor, el fondo de caja chica destinado a pagos menores no estará sujeto automáticamente al límite de 5.000 CUP, sino que será acordado entre cada banco y el actor económico, evaluando ingresos, depósitos, uso de plataformas como Pago en Línea y la disponibilidad real de efectivo en cada territorio.
Antecedentes de una política diseñada para el fracaso
Casi tres años atrás, el Banco Central impuso este tope argumentando que el exceso de efectivo en las transacciones provocaba un «retroceso de los niveles de bancarización». El régimen de La Habana alegó en su momento los altos costos de emisión, transporte, procesamiento y almacenamiento de billetes, así como la creciente e insatisfecha demanda de cajeros automáticos. La intención era forzar a la economía a operar en el ciberespacio para reducir la circulación de papel moneda y, de paso, ejercer un control más estricto sobre los flujos de capital de los sectores no estatales.
No obstante, la implementación de la Resolución 111/2023 encontró obstáculos insalvables desde su génesis. La falta de efectivo físico en las arcas bancarias, la insuficiente y obsoleta infraestructura bancaria, los apagones sistemáticos y la inestabilidad de las redes de telecomunicaciones hicieron inviable el proyecto. En marzo de 2025, el periódico oficial Granma se vio obligado a admitir que los bancos estaban «imposibilitados por ahora de poder garantizar la existencia de todo el dinero que demandan los cajeros automáticos», señalando las desconexiones del sistema informático y la falta de electricidad como culpables directos.
Los datos oficiales refrendan el desastre. El propio reporte de Granma detalló códigos QR que no funcionaban, largas colas para retirar dinero, comercios que exigían efectivo para operar y productores agrícolas imposibilitados de extraer de sus cuentas el capital necesario para pagar salarios o comprar insumos. En la provincia de Villa Clara, las ventas minoristas mediante medios electrónicos representaron durante 2024 apenas el 15,2 % del plan de circulación mercantil, un indicador demoledor del rechazo e incapacidad de uso de las plataformas digitales.
El contexto de la crisis sistémica cubana
La suspensión de este límite no puede entenderse de forma aislada, sino como un síntoma más de la crisis estructural que atraviesa Cuba. La isla sufre una hiperinflación galopante que ha devaluado el peso cubano a niveles históricos frente al dólar, lo que hace que 5.000 CUP apenas representen el valor para cubrir necesidades básicas de una familia durante unos pocos días. En este contexto, imponer un tope a las transacciones en efectivo resultaba no solo irreal, sino económicamente paralizante para los pequeños negocios y el sector agropecuario.
El colapso del Sistema Electroenergético Nacional (SEN) es otro factor determinante. Un país que sufre cortes de electricidad de hasta 20 horas diarias no puede sostener una economía basada en transacciones digitales. La conectividad a Internet, controlada por la empresa estatal ETECSA, sufre constantes interrupciones y deficiencias de ancho de banda, lo que hace que las plataformas de pago móvil colapsen en los momentos de mayor necesidad, dejando a los ciudadanos sin capacidad de adquirir alimentos básicos o medicinas.
Además, subyace un problema de confianza institucional derivado del carácter autoritario del Estado. La población y los actores económicos no estatales retienen el efectivo como mecanismo de defensa ante la inseguridad jurídica y la arbitrariedad. La dictadura cubana tiene un largo historial de congelación de cuentas, intervenciones de negocios exitosos y confiscaciones arbitrarias, lo que genera una desconfianza profunda en el sistema bancario. Preferir el dinero en mano, a pesar del riesgo de robo o devaluación, es una respuesta racional a un sistema donde el ciudadano no tiene garantías de acceso a sus propios fondos cuando lo necesite.
Implicaciones y un horizonte sin soluciones
Aunque la Resolución 74/2026 no deroga completamente la normativa de 2023, y mantiene obligaciones como el uso de canales electrónicos para pagos al Presupuesto del Estado o el depósito de ingresos a más tardar el siguiente día hábil, el mensaje al sector económico es claro: la bancarización forzada ha fracasado. Un día antes de publicarse esta resolución, el BCC insistió en que el «perfeccionamiento del entramado de pagos digitales» seguía siendo la opción más viable, un desencuentro evidente entre la retórica oficial y la práctica impuesta por la realidad.
Las consecuencias a futuro para la ciudadanía y el sector productivo son mixtas. Por un lado, la flexibilización ofrece un respiro a los actores económicos que dependían del efectivo para mantener sus operaciones y pagar a sus trabajadores, evitando la parálisis de cadenas de producción y comercio. Por otro, la medida no soluciona la escasez crónica de billetes, ni la inflación, ni la crisis energética que impide el normal funcionamiento de la banca digital.
El retroceso del régimen de La Habana en su política financiera es un nuevo capítulo de improvisación y falta de planificación estratégica. Mientras la comunidad internacional observa cómo la economía cubana se contrae y dolariza de facto en el sector informal, las autoridades de la isla continúan aplicando parches a un sistema fracturado. La suspensión del tope de 5.000 CUP es la admisión de que, sin libertades económicas reales, sin infraestructura y sin confianza en las instituciones, ninguna política monetaria podrá sacar a Cuba del abismo en el que la ha sumido la ineficiencia y el control absoluto del poder.