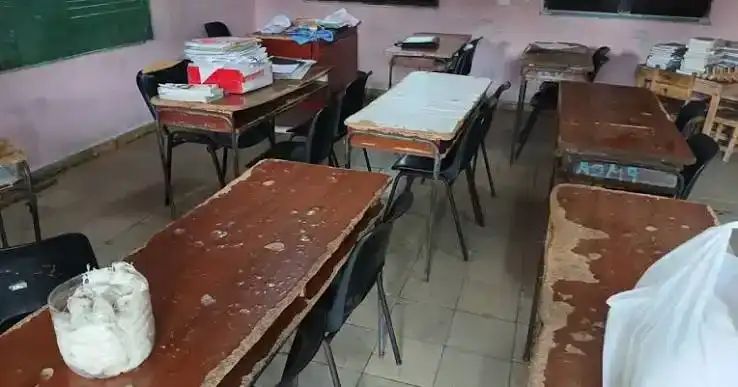
La Habana ha aprobado una normativa que permite a negocios privados y estatales deducir hasta un 20% de sus impuestos si invierten en escuelas, policlínicos y otras instalaciones sociales, una admisión implícita de que el presupuesto público resulta insuficiente para mantener la infraestructura básica del país.
El gobierno cubano publicó este lunes en la Gaceta Oficial la Resolución 208/2026 del Ministerio de Finanzas y Precios, firmada por el ministro Vladimir Regueiro Ale el pasado 25 de septiembre, con la que busca movilizar recursos de empresas y negocios privados para atender necesidades de infraestructura y servicios públicos. La disposición entró en vigor el mismo día de su publicación, en un contexto marcado por las limitaciones financieras del aparato estatal y el deterioro progresivo de los servicios sociales en la isla.
La normativa establece una bonificación del Impuesto sobre Utilidades o del Impuesto sobre los Ingresos Personales equivalente al 20% del valor de la inversión realizada. Este descuento podrá aplicarse durante un plazo máximo de cinco años, lo que significa que una empresa que destine un millón de pesos a rehabilitar una escuela estatal podrá acceder a una deducción tributaria de 200.000 pesos, siempre que cumpla los requisitos establecidos por la Oficina Nacional de Administración Tributaria (ONAT).
Un mecanismo que transfiere costos sin transferir propiedad
Uno de los aspectos más reveladores de la resolución es que los bienes financiados deberán incorporarse a los activos fijos tangibles de las entidades receptoras, es decir, quedarán registrados como parte del patrimonio de la institución estatal beneficiada. Aunque los recursos procedan de una empresa privada, el régimen de La Habana no ofrece mediante esta disposición derechos de propiedad sobre los bienes financiados, lo que confirma la lógica de un modelo que busca atraer capital privado sin alterar el control estatal sobre los medios y servicios.
La resolución también contempla incentivos para las empresas y otros actores económicos que realicen donaciones monetarias o materiales a entidades estatales dedicadas a fines sociales. En estos casos, los contribuyentes podrán descontar de sus impuestos una cantidad equivalente al 10% del valor de la donación. Una empresa que entregue equipos o recursos valorados en 500.000 pesos a una institución estatal podría beneficiarse de una reducción tributaria de 50.000 pesos, bajo las condiciones previstas en la normativa.
Beneficios fiscales selectivos y discrecionales
La disposición incorpora otro tratamiento fiscal para los actores económicos que se dediquen principalmente a prestar servicios sociales. Aquellos que obtengan al menos el 50% de sus ingresos brutos mediante estas actividades podrán solicitar tipos impositivos reducidos durante sus primeros cinco años de operación, así como exenciones del Impuesto Aduanero para importar equipos y tecnologías necesarios para prestar esos servicios. Sin embargo, estas ventajas no serán automáticas: su aplicación requerirá la autorización del Ministerio de Finanzas y Precios, que conservará la facultad de aprobar los beneficios correspondientes.
La resolución tampoco fija un porcentaje concreto para todos los tipos impositivos reducidos, lo que deja aspectos de su aplicación sujetos a posteriores decisiones administrativas. Este margen de discrecionalidad es coherente con un sistema donde la ausencia de reglas claras y la arbitrariedad institucional funcionan como herramientas de control político y económico sobre el sector privado emergente, que en los últimos años ha experimentado un crecimiento limitado y vigilado por las autoridades de la isla.
Contexto: el colapso de los servicios públicos como telón de fondo
La aprobación de estos incentivos ocurre mientras numerosos centros educativos, sanitarios y asistenciales de Cuba enfrentan dificultades materiales, problemas de mantenimiento y escasez de recursos. Las escuelas carecen de mobiliario adecuado, los policlínicos operan con carencias de insumos médicos y los hogares de ancianos se deterioran sin inversión suficiente. El ejecutivo cubano reconoce de facto, a través de esta medida, que el presupuesto estatal no alcanza para sostener las infraestructuras que históricamente presentó como responsabilidades fundamentales del sistema socialista.
Este esquema plantea una contradicción profunda dentro del modelo económico de la dictadura: el mismo Estado que mantiene un amplio control sobre la actividad empresarial busca ahora que los negocios privados contribuyan a sostener instalaciones y servicios que la propaganda oficial atribuye a la Revolución. La economía cubana atraviesa una crisis multidimensional caracterizada por una inflación que supera oficialmente el 30% anual —aunque analistas independientes la sitúan muy por encima—, un mercado negro de divisas en expansión, desabastecimiento crónico de alimentos y medicamentos, y una migración sin precedentes que drena capital humano cualificado.
Antecedentes de apertura controlada y carga al sector privado
La medida se inscribe en una serie de reformas económicas aprobadas en los últimos años por el gobierno cubano, que incluyen la legalización de las micro, pequeñas y medianas empresas (mipymes), la apertura parcial a la inversión extranjera en sectores seleccionados y la autorización de importaciones para actores privados. Sin embargo, todas estas iniciativas han estado marcadas por un denominador común: el Estado cede espacios económicos sin renunciar al control político, y traslada costos crecientes a una iniciativa privada que opera en condiciones de inseguridad jurídica y elevada carga fiscal.
Los incentivos tributarios contemplados en la Resolución 208/2026 no garantizan por sí solos que las empresas tengan capacidad financiera para asumir inversiones de esta naturaleza. En un escenario de inflación galopante, elevados costos operativos, dificultades para acceder a suministros y un entorno regulatorio cambiante, la disposición puede resultar insuficiente para convencer a los empresarios de que inviertan en servicios públicos que el Estado cubano no ha logrado sostener adecuadamente con sus propios recursos.
Una estrategia desesperada con beneficios inciertos
Por el momento, la iniciativa abre la puerta a que empresarios privados y estatales participen en la recuperación de instalaciones sociales mediante recursos propios, a cambio de compensaciones fiscales parciales. El Ministerio de Finanzas y Precios, en coordinación con la ONAT, será responsable de controlar los incentivos concedidos y evaluar sus resultados, un proceso que históricamente ha estado sujeto a criterios políticos y no técnicos en la isla.
La incógnita es hasta qué punto esas rebajas serán suficientes para atraer inversión genuina a un modelo donde la propiedad privada sigue siendo limitada, la seguridad jurídica es endeble y la discrecionalidad estatal condiciona cualquier actividad económica. Mientras tanto, los ciudadanos cubanos continúan enfrentando el deterioro de servicios públicos esenciales, lo que constituye la manifestación más visible de una crisis estructural que la dictadura intenta paliar delegando en terceros aquello que su propio aparato burocrático y político ha demostrado ser incapaz de gestionar.
La medida, lejos de representar una solución, expone el agotamiento de un modelo económico centralizado que ha fracasado en la provisión de bienestar y que ahora busca sobrevivir mediante mecanismos que contradicen su propia retórica. La comunidad internacional y los organismos de derechos humanos han señalado reiteradamente que la falta de libertades económicas en Cuba es inseparable de la ausencia de libertades políticas, y esta nueva disposición no altera esa ecuación: los empresarios podrán financiar escuelas y hospitales, pero sin derechos de propiedad, sin seguridad jurídica real y sin participación alguna en las decisiones que afectan sus inversiones.